Domain wasserschaden-hilfe.de kaufen?
Wir ziehen mit dem Projekt
wasserschaden-hilfe.de um.
Sind Sie am Kauf der Domain
wasserschaden-hilfe.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain wasserschaden-hilfe.de kaufen?
Woran erkennt man, ob ein Schaden versicherungsrelevant ist oder nicht? Welche Faktoren bestimmen, ob ein Vorfall von der Versicherung abgedeckt wird?
Ein Schaden ist versicherungsrelevant, wenn er durch eine im Vertrag festgelegte Gefahr verursacht wurde. Die Versicherung prüft, ob der Schaden innerhalb des vereinbarten Leistungsumfangs liegt und ob alle Vertragsbedingungen eingehalten wurden. Auch die Höhe des Schadens und eventuelle Ausschlüsse im Vertrag können darüber entscheiden, ob die Versicherung zahlt. **
Welche Strategien können Unternehmen anwenden, um Risiken zu reduzieren, die nicht versicherungsrelevant sind? Was sind die gängigen Gründe, aus denen bestimmte Risiken nicht versicherungsrelevant sind?
Unternehmen können Risiken reduzieren, die nicht versicherungsrelevant sind, indem sie präventive Maßnahmen ergreifen, wie z.B. Risikoanalysen, Diversifizierung der Geschäftstätigkeiten und Implementierung von Sicherheitsvorkehrungen. Gängige Gründe, warum bestimmte Risiken nicht versicherungsrelevant sind, können sein: hohe Kosten für die Versicherung, unvorhersehbare Natur des Risikos oder mangelnde Versicherungsmöglichkeiten auf dem Markt. **

Ähnliche Suchbegriffe für Versicherungsrelevant
Top-Angebote
Produkte zum Begriff Versicherungsrelevant:
-
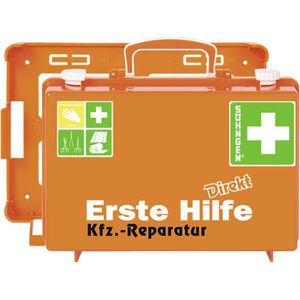
Söhngen Erste-Hilfe-Koffer DIREKT SN-CD, DIN 13157, Zusatz für KFZ-ReparaturDIN 13157 Füllung für Betriebe mit bis zu 50 Beschäftigten Mit umfangreicher Zusatzausstattung speziell für Kfz-Werkstatt Bis zu 20 Jahre Haltbarkeit auf sterile Artikel von Söhngen Ideal auch für Schulen, Kindergärten & sonstige Einrichtungen Maße: (BxHxT) 31 x 21 x 13 cm Plombierbares Gehäuse aus ABS-Kunststoff Transparente Abdeckplatten & Gummidichtung schützen die Füllung Praktisch in der Handhabung durch Drehverschlüsse und Tragegriff Mit Wandhalterung und 90°-Stopp-Arretierung Made in Germany Merkmale: Füllung: DIN 13157 Einsatzbereich: Betrieb, Werkstatt162,42 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Gerster, Andrea: Bleibender SchadenBleibender Schaden , Verlust und Neuanfang - der neue Roman von Andrea Gerster Anda sitzt auf dem Boden, neben ihr liegt Luk, den sie bei ihrer Heimkehr bewusstlos vorgefunden hat. Vermutlich ein Schlaganfall. Doch statt Hilfe zu holen, tut Anda - nichts. Sie ist wie gelähmt. Die Ergotherapeutin und Mutter von erwachsenen Zwillingen hat über viele Jahre langsam den Boden unter ihren Füssen verloren, und auch die Ehe mit Luk steckt in einer Dauerkrise. Als könnte Luks Zusammenbruch eine letzte Chance sein, versucht Anda mit aller Kraft, sich aus einem Leben zu befreien, dem sie nicht gewachsen ist - und das sie so nie wollte. Andrea Gerster balanciert in Bleibender Schaden auf gekonnte Weise zwischen Realität und Vorstellungen und lässt die Metamorphose einer Frau miterleben, die sich ihren Dämonen stellen und nochmals neu anfangen muss. Die Autorin nimmt uns auf eine innere Reise mit, die nach dem Verhältnis von Selbstbestimmung und Verantwortung fragt und sich dabei so spannend wie ein Krimi liest. 'Gerster führt ihre Leser genussvoll in die Irre und spielt mit ihren Erwartungen. Und wenn man glaubt, den Aufbau durchschaut zu haben, folgt wieder eine andere Wendung.' Andrea Lüthi, NZZ, zu Andrea Gersters Roman Verlangen nach mehr. , Elektromotorenteile > Elektromotoren & -teile , Erscheinungsjahr: 202503, Autoren: Gerster, Andrea, Seitenzahl/Blattzahl: 152, Keyword: Frau; Neuanfang; Realitätsverlust; Selbstsuche; Toxische Beziehung, Fachschema: Schweizer Belletristik / Roman, Erzählung, Warengruppe: HC/Belletristik/Romane/Erzählungen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 127, Höhe: 21, Gewicht: 272, Produktform: Gebunden, Genre: Belletristik,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 4000€Geräteschutz bis 4.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 4.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...429,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Faktoren werden bei der Risikobewertung von Versicherungen als nicht versicherungsrelevant betrachtet? Was sind Beispiele für Risiken, die von Versicherungen als nicht versicherungsrelevant angesehen werden?
Bei der Risikobewertung von Versicherungen werden Faktoren wie politische Risiken oder wirtschaftliche Risiken als nicht versicherungsrelevant betrachtet. Beispiele für nicht versicherungsrelevante Risiken sind Krieg, Atomkatastrophen oder vorsätzliche Handlungen. Diese Risiken werden in der Regel nicht von Versicherungen abgedeckt. **
-
Welche Faktoren spielen bei der Entscheidung, ob ein Schaden versicherungsrelevant ist oder nicht, eine Rolle? Was sind die Unterschiede zwischen versicherungsrelevanten und nicht versicherungsrelevanten Schäden?
Bei der Entscheidung, ob ein Schaden versicherungsrelevant ist, spielen Faktoren wie die Art der Versicherungspolice, die Ursache des Schadens und die Höhe der Schadenssumme eine Rolle. Versicherungsrelevante Schäden sind solche, die gemäß den Bedingungen der Versicherungspolice abgedeckt sind, während nicht versicherungsrelevante Schäden nicht unter den Versicherungsschutz fallen und somit nicht erstattet werden. **
-
Wie funktioniert Trocknung nach Wasserschaden?
Wie funktioniert Trocknung nach Wasserschaden? Die Trocknung nach einem Wasserschaden erfolgt in der Regel durch den Einsatz von speziellen Trocknungsgeräten wie Luftentfeuchtern und Ventilatoren. Diese Geräte helfen dabei, die Feuchtigkeit in der betroffenen Umgebung zu reduzieren und die Trocknungszeit zu verkürzen. Zudem ist eine gründliche Inspektion und Analyse der betroffenen Bereiche wichtig, um den genauen Umfang des Schadens festzustellen und die Trocknungsstrategie entsprechend anzupassen. Es ist auch wichtig, die Luftzirkulation in den Räumen zu verbessern, um die Trocknungseffizienz zu steigern. Regelmäßige Kontrollen und Messungen der Feuchtigkeitswerte sind ebenfalls entscheidend, um sicherzustellen, dass die Trocknung erfolgreich verläuft und keine weiteren Schäden entstehen. **
-
Welche Aspekte fallen unter das Thema "Nicht versicherungsrelevant" und warum ist es dennoch wichtig, sie zu kennen?
Unter das Thema "Nicht versicherungsrelevant" fallen beispielsweise persönliche Vorlieben, Hobbys oder politische Einstellungen. Es ist wichtig, diese Aspekte zu kennen, um sicherzustellen, dass Versicherungsentscheidungen auf relevanten Faktoren basieren und nicht auf irrelevanten persönlichen Informationen. Zudem können Kenntnisse über nicht versicherungsrelevante Aspekte dazu beitragen, Diskriminierung zu vermeiden und fairere Versicherungspraktiken zu fördern. **

Kann Versicherung Gutachten ablehnen?
Ja, eine Versicherung kann ein Gutachten ablehnen, wenn sie der Meinung ist, dass es nicht korrekt oder unvollständig ist. In diesem Fall kann die Versicherung verlangen, dass ein neues Gutachten erstellt wird. Es ist wichtig, dass das Gutachten alle relevanten Informationen und Beweise enthält, um die Ansprüche des Versicherungsnehmers zu unterstützen. Wenn die Versicherung das Gutachten ablehnt, sollte der Versicherungsnehmer sich an einen Anwalt wenden, um seine Rechte zu schützen und gegebenenfalls rechtliche Schritte einzuleiten. Letztendlich liegt es an den Gerichten, zu entscheiden, ob das Gutachten akzeptabel ist oder nicht. **
Wann zahlt Versicherung Wasserschaden?
Die Versicherung zahlt in der Regel für Wasserschäden, die plötzlich und unvorhergesehen auftreten, wie beispielsweise ein Rohrbruch oder ein defektes Haushaltsgerät. Wenn der Schaden durch Fahrlässigkeit oder mangelnde Wartung verursacht wurde, kann es sein, dass die Versicherung nicht zahlt. Es ist wichtig, den Schaden so schnell wie möglich zu melden und alle erforderlichen Schritte zur Schadensbegrenzung zu unternehmen. Es ist ratsam, die genauen Bedingungen und Ausschlüsse in der Versicherungspolice zu überprüfen, um sicherzustellen, dass der Schaden abgedeckt ist. **
Top-Angebote
Produkte zum Begriff Versicherungsrelevant:
-
Söhngen Erste-Hilfe-Koffer DIREKT SN-CD, DIN 13157, Zusatz für KFZ-ReparaturDIN 13157 Füllung für Betriebe mit bis zu 50 Beschäftigten Mit umfangreicher Zusatzausstattung speziell für Kfz-Werkstatt Bis zu 20 Jahre Haltbarkeit auf sterile Artikel von Söhngen Ideal auch für Schulen, Kindergärten & sonstige Einrichtungen Maße: (BxHxT) 31 x 21 x 13 cm Plombierbares Gehäuse aus ABS-Kunststoff Transparente Abdeckplatten & Gummidichtung schützen die Füllung Praktisch in der Handhabung durch Drehverschlüsse und Tragegriff Mit Wandhalterung und 90°-Stopp-Arretierung Made in Germany Merkmale: Füllung: DIN 13157 Einsatzbereich: Betrieb, Werkstatt162,42 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Gerster, Andrea: Bleibender SchadenBleibender Schaden , Verlust und Neuanfang - der neue Roman von Andrea Gerster Anda sitzt auf dem Boden, neben ihr liegt Luk, den sie bei ihrer Heimkehr bewusstlos vorgefunden hat. Vermutlich ein Schlaganfall. Doch statt Hilfe zu holen, tut Anda - nichts. Sie ist wie gelähmt. Die Ergotherapeutin und Mutter von erwachsenen Zwillingen hat über viele Jahre langsam den Boden unter ihren Füssen verloren, und auch die Ehe mit Luk steckt in einer Dauerkrise. Als könnte Luks Zusammenbruch eine letzte Chance sein, versucht Anda mit aller Kraft, sich aus einem Leben zu befreien, dem sie nicht gewachsen ist - und das sie so nie wollte. Andrea Gerster balanciert in Bleibender Schaden auf gekonnte Weise zwischen Realität und Vorstellungen und lässt die Metamorphose einer Frau miterleben, die sich ihren Dämonen stellen und nochmals neu anfangen muss. Die Autorin nimmt uns auf eine innere Reise mit, die nach dem Verhältnis von Selbstbestimmung und Verantwortung fragt und sich dabei so spannend wie ein Krimi liest. 'Gerster führt ihre Leser genussvoll in die Irre und spielt mit ihren Erwartungen. Und wenn man glaubt, den Aufbau durchschaut zu haben, folgt wieder eine andere Wendung.' Andrea Lüthi, NZZ, zu Andrea Gersters Roman Verlangen nach mehr. , Elektromotorenteile > Elektromotoren & -teile , Erscheinungsjahr: 202503, Autoren: Gerster, Andrea, Seitenzahl/Blattzahl: 152, Keyword: Frau; Neuanfang; Realitätsverlust; Selbstsuche; Toxische Beziehung, Fachschema: Schweizer Belletristik / Roman, Erzählung, Warengruppe: HC/Belletristik/Romane/Erzählungen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 127, Höhe: 21, Gewicht: 272, Produktform: Gebunden, Genre: Belletristik,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Woran erkennt man, ob ein Schaden versicherungsrelevant ist oder nicht? Welche Faktoren bestimmen, ob ein Vorfall von der Versicherung abgedeckt wird?
Ein Schaden ist versicherungsrelevant, wenn er durch eine im Vertrag festgelegte Gefahr verursacht wurde. Die Versicherung prüft, ob der Schaden innerhalb des vereinbarten Leistungsumfangs liegt und ob alle Vertragsbedingungen eingehalten wurden. Auch die Höhe des Schadens und eventuelle Ausschlüsse im Vertrag können darüber entscheiden, ob die Versicherung zahlt. **
-
Welche Strategien können Unternehmen anwenden, um Risiken zu reduzieren, die nicht versicherungsrelevant sind? Was sind die gängigen Gründe, aus denen bestimmte Risiken nicht versicherungsrelevant sind?
Unternehmen können Risiken reduzieren, die nicht versicherungsrelevant sind, indem sie präventive Maßnahmen ergreifen, wie z.B. Risikoanalysen, Diversifizierung der Geschäftstätigkeiten und Implementierung von Sicherheitsvorkehrungen. Gängige Gründe, warum bestimmte Risiken nicht versicherungsrelevant sind, können sein: hohe Kosten für die Versicherung, unvorhersehbare Natur des Risikos oder mangelnde Versicherungsmöglichkeiten auf dem Markt. **
-
Welche Faktoren werden bei der Risikobewertung von Versicherungen als nicht versicherungsrelevant betrachtet? Was sind Beispiele für Risiken, die von Versicherungen als nicht versicherungsrelevant angesehen werden?
Bei der Risikobewertung von Versicherungen werden Faktoren wie politische Risiken oder wirtschaftliche Risiken als nicht versicherungsrelevant betrachtet. Beispiele für nicht versicherungsrelevante Risiken sind Krieg, Atomkatastrophen oder vorsätzliche Handlungen. Diese Risiken werden in der Regel nicht von Versicherungen abgedeckt. **
-
Welche Faktoren spielen bei der Entscheidung, ob ein Schaden versicherungsrelevant ist oder nicht, eine Rolle? Was sind die Unterschiede zwischen versicherungsrelevanten und nicht versicherungsrelevanten Schäden?
Bei der Entscheidung, ob ein Schaden versicherungsrelevant ist, spielen Faktoren wie die Art der Versicherungspolice, die Ursache des Schadens und die Höhe der Schadenssumme eine Rolle. Versicherungsrelevante Schäden sind solche, die gemäß den Bedingungen der Versicherungspolice abgedeckt sind, während nicht versicherungsrelevante Schäden nicht unter den Versicherungsschutz fallen und somit nicht erstattet werden. **
Ähnliche Suchbegriffe für Versicherungsrelevant
-
Versicherung bis 4000€Geräteschutz bis 4.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 4.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...429,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 6500€Geräteschutz bis 6.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 6.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...599,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 100€Geräteschutz bis 100 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 100 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement und ...39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert Trocknung nach Wasserschaden?
Wie funktioniert Trocknung nach Wasserschaden? Die Trocknung nach einem Wasserschaden erfolgt in der Regel durch den Einsatz von speziellen Trocknungsgeräten wie Luftentfeuchtern und Ventilatoren. Diese Geräte helfen dabei, die Feuchtigkeit in der betroffenen Umgebung zu reduzieren und die Trocknungszeit zu verkürzen. Zudem ist eine gründliche Inspektion und Analyse der betroffenen Bereiche wichtig, um den genauen Umfang des Schadens festzustellen und die Trocknungsstrategie entsprechend anzupassen. Es ist auch wichtig, die Luftzirkulation in den Räumen zu verbessern, um die Trocknungseffizienz zu steigern. Regelmäßige Kontrollen und Messungen der Feuchtigkeitswerte sind ebenfalls entscheidend, um sicherzustellen, dass die Trocknung erfolgreich verläuft und keine weiteren Schäden entstehen. **
-
Welche Aspekte fallen unter das Thema "Nicht versicherungsrelevant" und warum ist es dennoch wichtig, sie zu kennen?
Unter das Thema "Nicht versicherungsrelevant" fallen beispielsweise persönliche Vorlieben, Hobbys oder politische Einstellungen. Es ist wichtig, diese Aspekte zu kennen, um sicherzustellen, dass Versicherungsentscheidungen auf relevanten Faktoren basieren und nicht auf irrelevanten persönlichen Informationen. Zudem können Kenntnisse über nicht versicherungsrelevante Aspekte dazu beitragen, Diskriminierung zu vermeiden und fairere Versicherungspraktiken zu fördern. **
-
Kann Versicherung Gutachten ablehnen?
Ja, eine Versicherung kann ein Gutachten ablehnen, wenn sie der Meinung ist, dass es nicht korrekt oder unvollständig ist. In diesem Fall kann die Versicherung verlangen, dass ein neues Gutachten erstellt wird. Es ist wichtig, dass das Gutachten alle relevanten Informationen und Beweise enthält, um die Ansprüche des Versicherungsnehmers zu unterstützen. Wenn die Versicherung das Gutachten ablehnt, sollte der Versicherungsnehmer sich an einen Anwalt wenden, um seine Rechte zu schützen und gegebenenfalls rechtliche Schritte einzuleiten. Letztendlich liegt es an den Gerichten, zu entscheiden, ob das Gutachten akzeptabel ist oder nicht. **
-
Wann zahlt Versicherung Wasserschaden?
Die Versicherung zahlt in der Regel für Wasserschäden, die plötzlich und unvorhergesehen auftreten, wie beispielsweise ein Rohrbruch oder ein defektes Haushaltsgerät. Wenn der Schaden durch Fahrlässigkeit oder mangelnde Wartung verursacht wurde, kann es sein, dass die Versicherung nicht zahlt. Es ist wichtig, den Schaden so schnell wie möglich zu melden und alle erforderlichen Schritte zur Schadensbegrenzung zu unternehmen. Es ist ratsam, die genauen Bedingungen und Ausschlüsse in der Versicherungspolice zu überprüfen, um sicherzustellen, dass der Schaden abgedeckt ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.